
LokalStore88 Rabu,7 Oktober 2026.
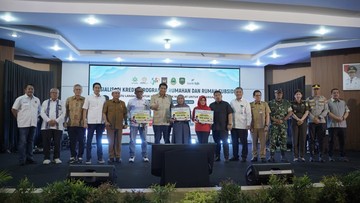
Angka backlog perumahan di Indonesia masih menjadi pekerjaan rumah besar yang belum tuntas. Bank bjb, sebagai salah satu bank pembangunan daerah terkemuka, mengambil langkah nyata dengan memperluas akses kredit perumahan bagi warga dan pelaku UMKM. Langkah ini bukan sekadar program pemasaran, melainkan upaya strategis untuk menjembatani kesenjangan antara kebutuhan hunian layak dan kemampuan finansial masyarakat. Kenapa ini penting buat Anda? Karena akses pembiayaan yang lebih mudah bisa menjadi kunci bagi banyak keluarga untuk memiliki rumah pertama mereka.
Keterbatasan akses kredit perumahan sering kali menjadi tembok tebal bagi masyarakat berpenghasilan rendah. Proses pengajuan yang rumit, persyaratan dokumen yang menumpuk, serta kurangnya informasi mengenai skema subsidi membuat banyak orang menyerah sebelum mencoba. Di sinilah bank bjb hadir dengan pendekatan yang lebih membumi. Melalui sosialisasi langsung ke berbagai lapisan masyarakat, mereka berusaha memastikan bahwa informasi tentang kredit perumahan dan subsidi tersampaikan dengan jelas dan tidak menyesatkan. Ini adalah langkah penting untuk memberdayakan calon pembeli rumah agar tidak terjebak pada tawaran yang tidak sesuai.
🛒 LapakStore88 - Toko Produk Aplikasi Premium Termurah — Kunjungi Toko »
Mengurai Latar Belakang dan Komitmen bank bjb
Sebagai bank yang beroperasi di banyak daerah, bank bjb menyadari betul bahwa kebutuhan perumahan adalah kebutuhan dasar yang tidak bisa ditunda. Program pemerintah di sektor perumahan, terutama yang menyasar masyarakat berpenghasilan rendah, memerlukan dukungan dari lembaga keuangan agar bisa berjalan efektif. Bank bjb memposisikan diri sebagai mitra strategis pemerintah dalam merealisasikan program tersebut. Komitmen ini bukan hal baru, tetapi terus diperkuat seiring dengan dinamika kebutuhan pasar dan kebijakan yang berkembang.
Perlu dipahami bahwa kredit perumahan bersubsidi memiliki mekanisme yang cukup spesifik. Ada batasan harga rumah, batasan penghasilan pembeli, serta suku bunga yang diatur oleh pemerintah. Tanpa pemahaman yang memadai, masyarakat bisa salah kaprah dan menganggap semua kredit perumahan itu sama. Oleh karena itu, sosialisasi menjadi ujung tombak agar program ini tepat sasaran. bank bjb secara aktif memberikan edukasi tentang perbedaan antara KPR komersial dan KPR bersubsidi, sehingga calon debitur bisa memilih sesuai kemampuan dan kebutuhan mereka.
Selain aspek pembiayaan, bank bjb juga menyoroti pentingnya kesiapan finansial jangka panjang. Membeli rumah bukan hanya soal membayar uang muka, tetapi juga memastikan cicilan bulanan tidak mengganggu kebutuhan hidup lainnya. Dalam sosialisasi yang mereka lakukan, calon debitur diajak untuk menghitung kemampuan angsuran secara realistis. Pendekatan ini mencerminkan tanggung jawab bank tidak hanya sebagai pemberi pinjaman, tetapi juga sebagai penasihat keuangan yang peduli pada kesejahteraan nasabah.
Dampak bagi Masyarakat dan Sektor UMKM
Bagi masyarakat berpenghasilan menengah ke bawah, kehadiran kredit perumahan yang mudah diakses bisa mengubah hidup secara signifikan. Memiliki rumah sendiri memberikan rasa aman dan stabilitas yang sulit digantikan oleh bentuk investasi lain. Ketika bank bjb memperluas jangkauan kreditnya, semakin banyak keluarga yang memiliki peluang untuk keluar dari jerat sewa-menyewa yang tidak berujung. Ini adalah dampak sosial yang nyata dan terasa langsung bagi penerima manfaat.
Tidak hanya untuk konsumen perorangan, perluasan akses kredit ini juga menyentuh sektor UMKM. Banyak pelaku usaha kecil yang ingin memiliki tempat usaha sekaligus tempat tinggal, atau ingin mengembangkan properti untuk disewakan. Dengan adanya skema kredit yang lebih fleksibel, mereka bisa mendapatkan modal untuk membeli atau merenovasi properti. Hal ini pada gilirannya dapat mendorong pertumbuhan ekonomi lokal, menciptakan lapangan kerja, dan meningkatkan kesejahteraan komunitas secara keseluruhan.
Dari sisi industri properti, langkah bank bjb ini bisa menjadi katalis positif. Pengembang perumahan, terutama yang fokus pada segmen rumah sederhana dan menengah, akan terdorong untuk membangun lebih banyak unit karena permintaan yang meningkat. Rantai pasok material bangunan, jasa konstruksi, hingga sektor jasa terkait juga akan merasakan efek berganda. Dengan kata lain, kebijakan perluasan kredit perumahan bukan hanya soal bank dan nasabah, tetapi juga tentang menggerakkan roda perekonomian secara lebih luas.
Reaksi dan Pandangan Berbagai Pihak
Langkah bank bjb mendapat respons positif dari kalangan pengamat perbankan dan properti. Mereka menilai bahwa sinergi antara bank daerah dan program pemerintah adalah model yang perlu dicontoh oleh bank lain. Menurut pandangan umum, bank pembangunan daerah memiliki keunggulan dalam memahami karakteristik lokal, sehingga bisa menyesuaikan produk kredit dengan kebutuhan spesifik masyarakat setempat. Ini menjadi nilai tambah yang tidak selalu dimiliki oleh bank nasional berskala besar.
Di sisi lain, masyarakat calon pembeli rumah menyambut baik adanya sosialisasi yang lebih intensif. Banyak dari mereka yang sebelumnya merasa kebingungan dengan istilah-istilah teknis dalam kredit perumahan. Dengan adanya penjelasan langsung, mereka merasa lebih percaya diri untuk mengajukan kredit. Harapan mereka tentu saja agar proses pengajuan tidak berbelit-belit dan transparan sejak awal. Keterbukaan informasi menjadi kunci agar kepercayaan publik terhadap lembaga keuangan tetap terjaga.
Pemerintah sendiri, dalam berbagai kesempatan, menekankan pentingnya peran perbankan dalam menyukseskan program perumahan rakyat. Tanpa dukungan pembiayaan dari bank, program subsidi rumah tidak akan berjalan maksimal. Oleh karena itu, bank bjb diharapkan terus berinovasi dalam menyediakan skema kredit yang inklusif. Kolaborasi antara pemerintah, bank, dan pengembang menjadi tiga pilar utama yang harus bergerak seiring untuk mencapai target nasional di bidang perumahan.
Menakar Tantangan dan Peluang ke Depan
Meski optimisme menyertai, tetap ada tantangan yang perlu diantisipasi. Salah satunya adalah risiko kredit macet jika proses seleksi calon debitur tidak dilakukan dengan cermat. Bank bjb perlu memastikan bahwa setiap kredit yang disalurkan didasarkan pada analisis kelayakan yang ketat, bukan sekadar mengejar target penyaluran. Prinsip kehati-hatian harus tetap menjadi landasan, terutama di tengah kondisi ekonomi yang bisa berubah dinamis.
Selain itu, literasi keuangan masyarakat masih menjadi pekerjaan rumah bersama. Banyak orang yang belum sepenuhnya memahami konsekuensi jangka panjang dari mengambil kredit perumahan, seperti kewajiban membayar cicilan hingga puluhan tahun. Edukasi yang berkelanjutan perlu terus dilakukan, tidak hanya saat sosialisasi awal. Bank bjb bisa memanfaatkan teknologi digital untuk menyediakan simulasi kredit dan materi edukasi yang mudah diakses kapan saja dan di mana saja.
Peluang ke depan juga terbuka lebar seiring dengan meningkatnya kebutuhan hunian akibat pertumbuhan penduduk dan urbanisasi. Segmen milenial yang mulai memasuki usia produktif menjadi pasar potensial bagi kredit perumahan. Mereka cenderung mencari kemudahan akses, proses digital, dan transparansi informasi. bank bjb perlu menyesuaikan layanannya agar relevan dengan preferensi generasi ini, misalnya melalui pengajuan kredit online atau integrasi dengan platform properti digital.
Dengan memperluas akses kredit perumahan, bank bjb tidak hanya menjalankan fungsi bisnis, tetapi juga fungsi sosial. Keberhasilan program ini akan diukur dari berapa banyak keluarga yang akhirnya bisa menempati rumah layak dan berapa banyak UMKM yang naik kelas karena memiliki tempat usaha sendiri. Dampaknya akan terasa dalam jangka panjang, baik secara ekonomi maupun sosial. Ini adalah investasi dalam stabilitas dan kesejahteraan masyarakat yang lebih luas.
Ke depan, diharapkan semakin banyak lembaga keuangan yang mengikuti jejak bank bjb dalam mendukung program perumahan pemerintah. Sinergi antara sektor keuangan dan sektor riil harus terus diperkuat agar pembangunan nasional berjalan seimbang. Bagi masyarakat, informasi yang akurat dan mudah diakses tentang kredit perumahan menjadi hak yang harus dipenuhi. Dengan begitu, mimpi memiliki rumah sendiri bukan lagi sekadar angan-angan, melainkan tujuan yang bisa dicapai secara terencana.
Pada akhirnya, langkah bank bjb ini menjadi pengingat bahwa pembangunan perumahan adalah tanggung jawab bersama. Pemerintah menyediakan regulasi dan subsidi, bank menyediakan pembiayaan, pengembang menyediakan hunian, dan masyarakat sebagai pengguna harus cerdas dalam memanfaatkannya. Ketika semua pihak bergerak selaras, masalah backlog perumahan yang selama ini membelit bisa perlahan terurai. Ikuti terus perkembangan berita seputar kredit perumahan dan program pemerintah hanya di LapakStore88.
Sumber: Detik Finance
Terus ikuti perkembangan berita terkini seputar dunia perbankan dan properti hanya di LapakStore88. Jangan sampai ketinggalan informasi penting berikutnya dengan mengikuti kanal resmi kami. Tetap terhubung untuk update terbaru setiap hari!
📘 Follow Fanspage kami di Facebook: klik di sini
💬 Gabung Saluran WhatsApp kami: klik di sini
📰 Baca artikel lainnya di blog kami: kunjungi blog
Baca juga:
Kata kunci terkait: bank bjb, kredit perumahan, subsidi rumah, UMKM, KPR, program pemerintah, akses kredit, perumahan rakyat
#LapakStore88



0 Komentar